Garonne Patrimoine : les contrôles à effectuer avant de confier votre épargne
Rechercher Garonne Patrimoine traduit souvent un besoin concret : savoir à qui l’on s’adresse avant de parler d’épargne, d’immobilier, de retraite ou de transmission. Dans ce domaine, le choix ne repose pas seulement sur une promesse de rendement. Il dépend aussi de la clarté du conseil, du statut du professionnel et de l’adéquation entre les solutions proposées et votre situation.
Commencer par identifier précisément l’interlocuteur
Un nom commercial ne suffit pas pour évaluer un cabinet ou un conseiller. Avant tout échange approfondi, vérifiez l’identité juridique de la structure, son adresse, ses coordonnées et les activités qu’elle déclare exercer. Cette première étape permet de distinguer une société de conseil, un intermédiaire en assurance, un professionnel de l’immobilier ou un acteur qui exerce plusieurs métiers.
Les statuts professionnels à contrôler
La gestion de patrimoine peut couvrir des services très différents : conseil en investissements financiers, distribution de contrats d’assurance-vie, courtage, accompagnement en crédit ou transactions immobilières. Ces activités répondent à des obligations spécifiques. Un professionnel qui conseille des placements financiers doit pouvoir présenter son statut, son numéro d’immatriculation lorsqu’il est requis et la nature exacte de son intervention.
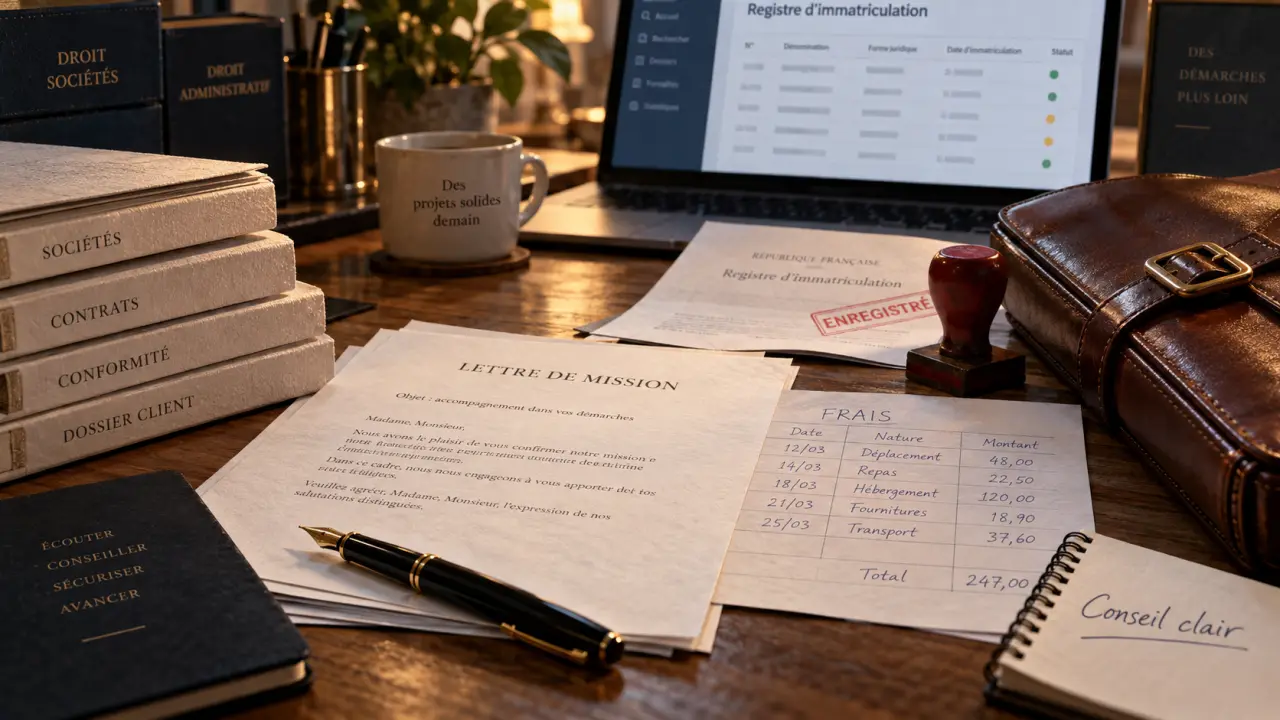
Le registre de l’ORIAS permet notamment de vérifier l’immatriculation de nombreux intermédiaires en assurance, banque, finance et financement participatif. Pour les activités liées au conseil en investissements financiers, consultez également les informations et mises en garde publiées par l’Autorité des marchés financiers. Ces vérifications ne remplacent pas un rendez-vous, mais elles évitent de prendre une décision à partir d’une seule présentation commerciale.
Ne pas confondre conseil et gestion déléguée
Le mot « gestion » peut prêter à confusion. Un conseiller peut établir un diagnostic et recommander des solutions sans gérer directement vos actifs. À l’inverse, une gestion sous mandat signifie que des décisions d’investissement sont prises dans un cadre défini à l’avance. Demandez clairement qui sélectionne les produits, qui détient les fonds, qui exécute les opérations et dans quelles situations votre accord est nécessaire.
Cette distinction est essentielle : confier son épargne ne signifie pas toujours abandonner toute décision. Le niveau d’autonomie souhaité doit être défini dès le départ, notamment lorsque plusieurs enveloppes sont envisagées, comme l’assurance-vie, le plan d’épargne retraite, un compte-titres ou un investissement immobilier.
Un bon diagnostic patrimonial commence par vos priorités
Un accompagnement sérieux ne débute pas par le nom d’un produit. Il commence par des questions sur votre foyer, vos revenus, votre capacité d’épargne, vos crédits, votre fiscalité, vos projets et votre rapport au risque. Sans cette vue d’ensemble, une recommandation peut sembler séduisante tout en restant inadaptée.
Définir l’horizon avant de parler de rendement
L’argent destiné à un apport immobilier dans deux ans n’a pas le même rôle qu’une épargne prévue pour compléter des revenus à la retraite dans vingt ans. La durée disponible, le besoin de liquidité et la capacité à accepter des fluctuations doivent guider la répartition des actifs. Le rendement espéré ne se lit jamais seul : il doit être comparé au risque de perte, aux frais, à la fiscalité et aux conditions de sortie.
Imaginez votre patrimoine comme un radeau composé de plusieurs flotteurs : une réserve disponible pour les imprévus, des supports stables pour les projets proches et des actifs plus exposés pour le temps long. Si tous les flotteurs sont attachés au même risque, une seule vague peut déséquilibrer l’ensemble. Diversifier ne consiste donc pas à multiplier les lignes sur un relevé, mais à répartir les rôles entre liquidité, protection et croissance.
Mettre les objectifs dans le bon ordre
La priorité peut être de protéger un conjoint, de préparer les études d’un enfant, de réduire une pression fiscale, de financer un achat ou d’organiser une transmission. Ces objectifs peuvent parfois se compléter, mais ils peuvent aussi entrer en concurrence. Immobiliser trop de capital pour rechercher un avantage fiscal peut fragiliser une personne qui aura bientôt besoin de trésorerie. Un conseil pertinent explique ces arbitrages au lieu de présenter une solution comme universelle.
Les documents qui doivent rendre la proposition compréhensible
Une recommandation patrimoniale n’a de valeur que si vous pouvez la relire, la comparer et en mesurer les conséquences. Avant une souscription, demandez des documents écrits. Ils doivent vous aider à comprendre le fonctionnement réel de l’investissement, et pas seulement les avantages mis en avant lors du rendez-vous.
| Élément à demander | Ce qu’il permet de vérifier |
|---|---|
| Lettre de mission ou document d’entrée en relation | Le périmètre du conseil, les statuts, les modalités de rémunération et les responsabilités de chacun. |
| Bilan patrimonial ou recueil d’informations | La prise en compte de vos objectifs, de votre situation financière et de votre tolérance au risque. |
| Présentation détaillée de la solution | La durée recommandée, les risques, la liquidité, les contraintes et les scénarios défavorables. |
| Grille des frais | Les frais d’entrée, de gestion, d’arbitrage, de sortie et les éventuelles commissions. |
Les frais méritent une lecture complète
Des frais ne sont pas automatiquement injustifiés. Ils peuvent rémunérer l’analyse, le suivi administratif, le pilotage ou l’accès à certains supports. En revanche, ils doivent être identifiables et compris. Demandez s’ils sont prélevés une seule fois ou chaque année, s’ils réduisent le capital investi et ce qui se passe en cas de sortie anticipée. Comparez toujours le coût total avec le service réellement fourni.
Repérer les signaux d’alerte sans céder à la méfiance systématique
Le patrimoine est un sujet intime, ce qui rend la relation de confiance importante. Elle ne doit pourtant pas empêcher la prudence. Un conseiller compétent accepte les questions, laisse du temps à la réflexion et sait expliquer simplement ce qu’il recommande.
- Une promesse de gain élevé présentée comme certaine doit alerter : rendement et risque restent liés.
- Une pression pour signer rapidement laisse rarement la place à une décision éclairée.
- Une proposition identique pour tous les clients révèle souvent une personnalisation insuffisante.
- Des frais flous, des documents absents ou des réponses évasives compliquent toute comparaison.
- Une solution qui immobilise votre épargne sans tenir compte de vos projets proches mérite d’être réexaminée.
À l’inverse, un échange de qualité comporte aussi des limites clairement exposées. Aucun professionnel sérieux ne peut garantir l’évolution des marchés, l’issue d’un projet immobilier ou le maintien éternel d’un cadre fiscal. La transparence sur les incertitudes est souvent un meilleur indicateur de sérieux qu’un discours trop rassurant.
Préparer son rendez-vous pour obtenir des réponses utiles
Avant de rencontrer Garonne Patrimoine ou tout autre interlocuteur, rassemblez les éléments essentiels : derniers avis d’imposition, relevés d’épargne, crédits en cours, revenus, dépenses importantes et projets familiaux. Il n’est pas nécessaire de tout dévoiler dès la première minute, mais vous devez disposer d’une vision fiable pour répondre aux questions utiles.
Préparez également une courte liste de priorités : ce que vous souhaitez financer, le montant que vous pouvez immobiliser, votre échéance et ce que vous ne voulez pas risquer. Demandez enfin une synthèse écrite après l’entretien et accordez-vous un délai de relecture. Pour une décision patrimoniale, comprendre le mécanisme, les coûts et les risques est plus précieux qu’une réponse immédiate.
- Cité Stalingrad : deux ensembles, deux formes urbaines, de Malakoff à la Seine-Saint-Denis - 2 octobre 2026
- ADS Toulouse : un même sigle, quatre destinations selon votre besoin - 30 septembre 2026
- Quelle boîte à Toulouse choisir ? Ambiance, musique et horaires pour une nuit réussie - 28 septembre 2026